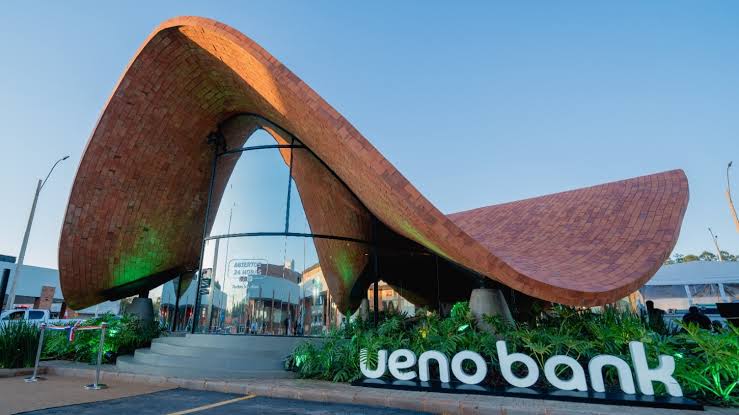
La decisión del Banco Central del Paraguay (BCP) de iniciar el procedimiento de resolución de Ueno Bank puso en el centro de la atención a miles de ahorristas que buscan respuestas sobre el destino de su dinero.
Pero ¿qué significa exactamente que un banco entre en resolución? ¿Es lo mismo que una quiebra? ¿Los clientes perderán sus depósitos?
La resolución bancaria es un procedimiento extraordinario que se activa cuando una entidad financiera atraviesa dificultades graves que comprometen su solvencia o su capacidad para cumplir con sus obligaciones. El objetivo es administrar la crisis, proteger a los depositantes y determinar cómo se atenderán las deudas del banco.
No significa necesariamente que todos los ahorristas hayan perdido su dinero. Tampoco implica que puedan disponer inmediatamente de sus depósitos. La recuperación dependerá de las garantías legales y de las medidas que se adopten durante el procedimiento.
¿Por qué Ueno Bank entró en resolución?
El BCP anunció el inicio del procedimiento después de detectar que el índice de solvencia de la entidad había caído por debajo del 50 % del mínimo exigido, tras ajustes en sus estados financieros.
La solvencia es un indicador que permite evaluar la capacidad de una entidad financiera para responder por sus obligaciones y absorber posibles pérdidas. Cuando cae por debajo de los niveles establecidos, la situación puede comprometer la estabilidad del banco y obliga a tomar medidas.
La resolución busca precisamente evitar que la crisis se agrave y establecer un mecanismo para atender las obligaciones pendientes.
¿Cuánto dinero pueden recuperar los ahorristas?
Uno de los principales mecanismos de protección es la garantía de depósitos. El régimen vigente contempla una cobertura de hasta G. 228.300.000 por persona o empresa en una misma entidad financiera, no por cada cuenta bancaria.
Además, el 4 de noviembre de 2026, el Senado sancionó un proyecto de ley que establece un anticipo de hasta 40 salarios mínimos por depositante, equivalente aproximadamente a G. 121 millones.
La iniciativa prevé que ese anticipo pueda pagarse en un plazo de hasta cinco días hábiles desde la entrada en vigor de la ley, bajo las condiciones establecidas.
Es importante distinguir la sanción parlamentaria de la entrada en vigor de la norma: el pago no debe considerarse automáticamente habilitado por el solo hecho de la aprobación del Senado.
¿Qué pasa con quienes tienen más de G. 228 millones?
Este es uno de los puntos que más preocupa a los clientes.
Quienes tienen depósitos por debajo del límite de cobertura se encuentran dentro del régimen de garantía, sujeto a las condiciones legales.
En cambio, los ahorristas que superan ese monto deberán esperar la determinación del procedimiento de resolución para conocer cómo se atenderá el excedente.
Por ejemplo, una persona que tiene G. 300 millones depositados no debe interpretar que perderá automáticamente los G. 71,7 millones que superan la cobertura. Pero tampoco existe una garantía automática de que recuperará toda esa diferencia de manera inmediata.
La recuperación del excedente dependerá de los activos disponibles, las obligaciones del banco y las reglas aplicables al procedimiento.
¿Qué deben hacer los clientes?
Mientras se desarrolla el proceso, los ahorristas deben conservar sus extractos bancarios, certificados de depósitos y comprobantes que permitan acreditar los saldos que mantenían en la entidad.
También deben seguir las comunicaciones oficiales del Banco Central del Paraguay y evitar entregar claves o datos personales a intermediarios que prometan acelerar los pagos.
Otro aspecto que puede influir en el cálculo de la devolución es la existencia de deudas vencidas con la propia entidad, que pueden ser objeto de compensación conforme a las disposiciones aplicables.
La pregunta que queda abierta
La resolución de Ueno Bank no solo plantea un problema financiero. También abre un debate sobre los mecanismos de supervisión bancaria, la responsabilidad de los administradores y la capacidad de los organismos de control para detectar a tiempo situaciones que pueden comprometer los ahorros de miles de personas.
La garantía de depósitos es una herramienta de protección, pero no equivale a un seguro ilimitado sobre todos los fondos de una entidad financiera.
La gran incógnita es qué ocurrirá con los depósitos que superan la cobertura legal y quién deberá responder si los recursos disponibles del banco no alcanzan para cubrir todas sus obligaciones.