La caída del Banco Latino en Venezuela, en 1994, desencadenó una crisis que comprometió a otras entidades y obligó al Estado a desembolsar miles de millones de dólares. Ecuador, Uruguay, Brasil y Paraguay también tienen antecedentes de bancos intervenidos, liquidados o rescatados. Ahora, la resolución de Ueno vuelve a poner bajo la lupa la administración de los depósitos, los créditos vinculados y la responsabilidad de los organismos de control.
La historia bancaria de América Latina está marcada por entidades que crecieron hasta convertirse en actores centrales de sus mercados y que, posteriormente, terminaron intervenidas, liquidadas o absorbidas por otros bancos.
En algunos casos, los problemas quedaron circunscritos a una institución. En otros, la caída de un banco arrastró a otras entidades y obligó a los gobiernos a comprometer miles de millones de dólares para evitar un colapso mayor.
El denominador común de varios de estos episodios fue la combinación de problemas patrimoniales, concentración de créditos, operaciones con empresas vinculadas, deficiencias administrativas y fallas de supervisión.
El caso de Ueno Bank, sometido a un procedimiento de resolución por el Banco Central del Paraguay (BCP), incorpora ahora al país a esta lista de antecedentes que merecen ser examinados.
Banco Latino: el antecedente venezolano
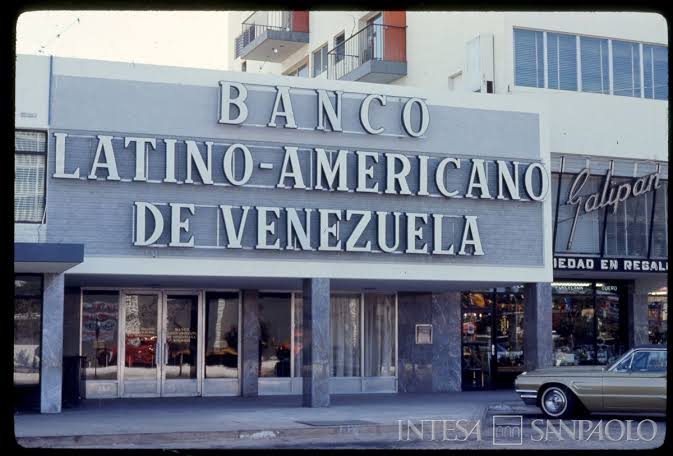
En enero de 1994, Venezuela enfrentó uno de los episodios más importantes de su historia bancaria: la caída del Banco Latino, entonces la segunda mayor entidad del país por volumen de depósitos.
La institución había comenzado a sufrir retiros masivos de depósitos durante los últimos meses de 1993. Para responder a las demandas de los clientes, tuvo que vender activos y recurrir al financiamiento del Banco Central.
El 13 de enero de 1994 quedó excluido de la cámara de compensación y tres días después fue intervenido.
Las consecuencias fueron enormes. Las obligaciones financieras congeladas del grupo afectaron a más del 10% de los depósitos de todo el sistema bancario comercial venezolano.
Según un informe del Banco Mundial, las pérdidas inicialmente identificadas en el Banco Latino alcanzaban unos US$ 715 millones. La asistencia de emergencia que el Banco Central y el Estado venezolano debieron proporcionar al conjunto del sistema financiero durante 1994 llegó a aproximadamente US$ 6.100 millones.
La caída del Latino también terminó arrastrando a otras entidades. La crisis puso en evidencia problemas de solvencia, créditos de alto riesgo, operaciones fuera de balance y préstamos a empresas vinculadas con los propios bancos.
El caso dejó una pregunta que sigue vigente: ¿qué sabían las autoridades sobre la situación patrimonial de la entidad y por qué no se actuó antes?
Ecuador: Filanbanco y los créditos vinculados
En diciembre de 1998, el Gobierno ecuatoriano intervino Filanbanco, una de las principales instituciones financieras del país, perteneciente a los hermanos Roberto y William Isaías.
Las investigaciones posteriores pusieron bajo cuestionamiento el financiamiento de empresas relacionadas con sus propietarios y la calidad de los activos registrados en sus balances.
El caso terminó convirtiéndose en uno de los símbolos de la crisis bancaria ecuatoriana.
El costo fiscal de toda aquella crisis fue estimado por el Fondo Monetario Internacional en aproximadamente US$ 2.641 millones, cerca del 20% del PIB de Ecuador en 1999.
Filanbanco dejó un antecedente especialmente importante sobre la responsabilidad de los accionistas y administradores cuando los recursos captados del público terminan expuestos a operaciones de alto riesgo.
Uruguay: bancos intervenidos y miles de millones en asistencia
En 2002, Uruguay tuvo que enfrentar la intervención y liquidación de varias entidades financieras.
Entre los bancos afectados estuvieron Banco Comercial, Banco Montevideo-La Caja Obrera y Banco de Crédito.
La situación comprometió a una parte sustancial del mercado financiero uruguayo. El Estado debió implementar mecanismos de asistencia y reorganización para proteger a los depositantes y contener los efectos del colapso.
La asistencia oficial al sistema bancario alcanzó aproximadamente US$ 2.400 millones.
El caso de Banco Comercial también dejó investigaciones sobre operaciones financieras de sus accionistas y empresas relacionadas.
Brasil: Nacional, Econômico y Bamerindus
Brasil también registra antecedentes importantes de intervenciones bancarias.
Banco Nacional y Banco Econômico fueron intervenidos en 1995, mientras que Bamerindus cayó bajo intervención estatal en 1997.
Para enfrentar los problemas, el Gobierno brasileño implementó el programa PROER, destinado a financiar reestructuraciones y transferencias de entidades financieras.
Los desembolsos brutos del programa alcanzaron aproximadamente 21.100 millones de reales entre 1995 y 2001.
Los casos brasileños demostraron que incluso las entidades de gran tamaño pueden terminar dependiendo de mecanismos extraordinarios de asistencia cuando sus balances dejan de ser sostenibles.
Paraguay: la crisis bancaria de 1995
Paraguay tampoco está ajeno a estos antecedentes.
En 1995, la intervención de Banco General y Bancopar marcó el comienzo de una etapa de profundas dificultades para el sistema financiero nacional.
Posteriormente se sumaron otras entidades, entre ellas Banco Mercantil y Bancosur, además de varias financieras.
Los problemas incluyeron activos inexistentes o sobrevalorados, obligaciones que no estaban adecuadamente registradas y debilidades en los mecanismos de control.
Entre 1995 y 1999, numerosos bancos de capital nacional terminaron cerrados o absorbidos por otras entidades.
El proceso dejó importantes pérdidas económicas y obligó a las autoridades a reorganizar el sistema financiero.
Brasil: Banco Master, una liquidación de US$ 7.000 millones
El 18 de noviembre de 2025, el Banco Central de Brasil ordenó la liquidación extrajudicial de Banco Master, propiedad del empresario Daniel Vorcaro, debido a graves problemas de liquidez y presuntas irregularidades financieras.
El impacto alcanzó unos 40.600 millones de reales (US$ 7.000 millones) en obligaciones estimadas del Fondo Garantidor de Créditos (FGC), que deberá cubrir a aproximadamente 800.000 depositantes e inversores.
El caso derivó en la operación policial Compliance Zero, que investiga sospechas de fraude, manipulación del mercado y lavado de dinero. También quedó bajo investigación la relación con el Banco de Brasília (BRB), que habría transferido unos 17.000 millones de reales al conglomerado.
Aunque no representaba una amenaza sistémica para la banca brasileña, el caso se convirtió en uno de los mayores escándalos financieros recientes del país y puso bajo la lupa los controles sobre los bancos, sus administradores y las operaciones crediticias.
Ueno: el nuevo capítulo paraguayo
El 2 de noviembre de 2026, el directorio del Banco Central del Paraguay resolvió iniciar por unanimidad el procedimiento de resolución de Ueno Bank.
La decisión se produjo después de constatar que el índice de solvencia de la entidad había caído por debajo del 50% del mínimo exigido legalmente, como consecuencia de ajustes realizados a sus estados financieros durante el proceso de regularización.
La dimensión del caso es significativa. Ueno había construido una amplia presencia en el mercado paraguayo y declaraba atender a aproximadamente tres millones de clientes.
Además, administraba importantes recursos públicos. Las estimaciones difundidas por agencias internacionales situaban esos fondos entre US$ 800 millones y US$ 850 millones.
La situación también abrió interrogantes sobre los créditos otorgados a empresas vinculadas con sus propietarios, las decisiones de sus administradores y el funcionamiento de los mecanismos de supervisión.
El caso adquirió una dimensión política por los antecedentes empresariales del presidente Santiago Peña y sus vínculos anteriores con el grupo propietario de la entidad. También quedó bajo cuestionamiento la relación institucional con el Banco Central, cuyo titular había dirigido anteriormente Ueno.
La resolución de la entidad no significa por sí misma que todas las operaciones cuestionadas constituyan delitos. La determinación de eventuales responsabilidades corresponde a las investigaciones administrativas y judiciales.
La pregunta que atraviesa todos los casos
De Venezuela a Paraguay, los antecedentes muestran que la caída de un banco no puede analizarse únicamente desde sus balances. También obliga a reconstruir las decisiones de quienes lo administraron, las operaciones realizadas con empresas vinculadas, las advertencias de los auditores y la respuesta de los organismos de control.
La experiencia internacional deja una pregunta fundamental: ¿en qué momento las autoridades supieron que una entidad estaba en problemas y qué hicieron para evitar que la situación llegara a un punto irreversible?
En el caso Ueno, esa pregunta adquiere una dimensión particular por la cantidad de clientes involucrados, los fondos públicos comprometidos y las relaciones entre el mundo empresarial y el poder político.
La historia del Banco Latino, Filanbanco y las entidades intervenidas en Uruguay y Brasil demuestra que los problemas bancarios pueden acumularse durante años antes de hacerse visibles para el público.
Y cuando finalmente estallan, la discusión ya no es solamente cuánto dinero perdió un banco, sino quién tomó las decisiones, quién debía controlarlas y quién termina pagando las consecuencias.